Domain manipulationsstrategie.de kaufen?
Wir ziehen mit dem Projekt
manipulationsstrategie.de um.
Sind Sie am Kauf der Domain
manipulationsstrategie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain manipulationsstrategie.de kaufen?
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Remember Taktik - Spiel PASO - bunt -PASO Taktikspiel von Remember Gedächtnisspiel, Strategiespiel für 2-4 Spieler ab 6 Jahren Wer umgeht die Hindernisse am schnellsten Aus MDF und buntem Acryl Im Set enthalten: Spielbrett, Hindernisse und Spielfiguren Größe: 24 cm x 24 cm38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
Gibt es Buchverlage ohne Selbstbeteiligung?
Ja, es gibt Buchverlage, die keine Selbstbeteiligung verlangen. Diese Verlage übernehmen die gesamten Kosten für die Produktion und Veröffentlichung des Buches. Allerdings ist es wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass keine versteckten Kosten oder Gebühren anfallen. **
Gibt es Buchverlage ohne Selbstbeteiligung?
Ja, es gibt Buchverlage, die keine Selbstbeteiligung verlangen. Diese Verlage übernehmen die Kosten für die Veröffentlichung und den Vertrieb des Buches. Allerdings ist es wichtig, die Vertragsbedingungen genau zu prüfen, da einige Verlage möglicherweise andere Gebühren oder Provisionen verlangen könnten. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
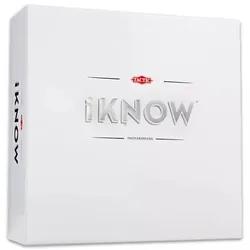
Taktik: iKNOW BrettspielDas Tactic: iKNOW Gesellschaftsspiel ist genau das Richtige für alle, die Quizspiele lieben, aber noch mehr wollen: Hier zählen Wissen, Taktik und auch, wie gut sich die Spieler untereinander kennen. Ideal für Partys, Familien- oder Spieleabende mit Freunden, ab 3 Spielern. Der größte Vorteil: Die Spieler beantworten nicht nur die Fragen, sondern können auch auf das Wissen der anderen setzen – so wird jede Runde spannend und unvorhersehbar. Produktspezifikationen: Marke: Tactic Produktkategorie: Gesellschaftsspiel, Quizspiel Empfohlenes Alter: ab 15 Jahren Hauptfunktion: Beantworten von Fragen zur Allgemeinbildung und taktisches Setzen auf das Wissen der Mitspieler Fördert: Allgemeinbildung, strategisches Denken, Kommunikationsfähigkeit Material: Karton- und Kunststoffteile Teile / Zubehör: Spielbrett, farbige Spielfiguren, Chips, Fragekarten Sicherheitsinformationen: Enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Sonstige wichtige Eigenschaften: modernes, klares Quizspiel-Design für Erwachsene und ältere Jugendliche Das Besondere am Tactic: iKNOW Gesellschaftsspiel ist die Kombination aus klassischem Quiz-Erlebnis und strategischen Entscheidungen. Die Spieler bemühen sich nicht nur darum, die Fragen richtig zu beantworten, sondern auch einzuschätzen, wie gut die anderen sich in einem bestimmten Thema auskennen. Die auf dem Spielbrett platzierten Figuren und Chips zeigen die Einsätze, sodass schon zu Beginn jeder Runde spannende Entscheidungen getroffen werden müssen. Die Fragekarten decken viele verschiedene Themenbereiche ab, dadurch bleibt das Spiel abwechslungsreich und wird auch auf Dauer nicht eintönig. Die Fragen haben unterschiedliche Schwierigkeitsgrade, sodass auch Spieler Spaß haben, die keine Quizmeister sind, aber gerne ihr Wissen testen. Das moderne, aufgeräumte Spielbrett und die übersichtlichen Markierungen erleichtern den schnellen Einstieg, die Regeln sind in kurzer Zeit erlernbar. Das Gesellschaftsspiel baut stark auf Kommunikation und gegenseitige Aufmerksamkeit. Die Spieler lernen einzuschätzen, wer bei welchem Thema stark ist, wann es sich lohnt zu riskieren und wann es besser ist, auf Nummer sicher zu gehen. Das ist nicht nur unterhaltsam, sondern fördert auch strategisches Denken und Situationsbewusstsein. Das Spiel ist zugleich eine intellektuelle Herausforderung und ein lockeres Partyspiel und passt daher perfekt zu Treffen mit Freunden oder zu familiären Spieleabenden. Für wen ist es geeignet? Das Tactic: iKNOW Gesellschaftsspiel wird vor allem ab 15 Jahren empfohlen, für Jugendliche und Erwachsene, die Quizduelle rund um Allgemeinwissen mögen, dabei aber auch gerne taktisch denken. Ideal für alle, die gern über Antworten diskutieren, die Reaktionen ihrer Mitspieler beobachten und es genießen, wenn während einer Partie klar wird, wer sich in welchem Bereich besonders gut auskennt. Es ist für den Gebrauch in Innenräumen gedacht, benötigt keine Batterien oder zusätzlichen Hilfsmittel und lässt sich daher problemlos zu Geburtstagsfeiern, weihnachtlichen Zusammenkünften oder geselligen Spieleabenden hervorholen. Die Regeln sind einfach genug, damit neue Spieler schnell einsteigen können, bieten aber dennoch genug Tiefe, um das Spiel regelmäßig auf den Tisch zu bringen. Verpackungsgröße: 22 x 22 x 8 cm24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Remember Taktik - Spiel PASO - bunt -PASO Taktikspiel von Remember Gedächtnisspiel, Strategiespiel für 2-4 Spieler ab 6 Jahren Wer umgeht die Hindernisse am schnellsten Aus MDF und buntem Acryl Im Set enthalten: Spielbrett, Hindernisse und Spielfiguren Größe: 24 cm x 24 cm38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Gibt es Buchverlage ohne Selbstbeteiligung?
Ja, es gibt Buchverlage, die keine Selbstbeteiligung verlangen. Diese Verlage übernehmen die gesamten Kosten für die Produktion und Veröffentlichung des Buches. Allerdings ist es wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass keine versteckten Kosten oder Gebühren anfallen. **
-
Gibt es Buchverlage ohne Selbstbeteiligung?
Ja, es gibt Buchverlage, die keine Selbstbeteiligung verlangen. Diese Verlage übernehmen die Kosten für die Veröffentlichung und den Vertrieb des Buches. Allerdings ist es wichtig, die Vertragsbedingungen genau zu prüfen, da einige Verlage möglicherweise andere Gebühren oder Provisionen verlangen könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.